Épargner, c’est mettre de l’argent de côté pour le conserver disponible; investir, c’est placer une partie de cette somme pour la faire fructifier en acceptant un risque. Dans l’optique d’un projet ou d’une réserve de précaution, il faut d’abord constituer une épargne sécurisée, puis décider si et quand transférer une partie vers des investissements plus risqués.
Sommaire
Quelle est la différence essentielle entre épargne et investissement ?
Selon le résumé préparatoire du dossier paru sur Fortuny, l’épargne protège votre argent et le garde disponible pour un besoin immédiat ou un imprévu. Fortuny précise que l’épargne sert principalement à conserver le capital et la liquidité pour des usages à court terme.
Pourquoi l’investissement n’est pas la même chose ?
Plusieurs sources grand public expliquent qu’investir vise à faire fructifier le capital sur la durée mais expose à un risque de perte en capital. Des guides pédagogiques institutionnels insistent sur le fait que l’investissement recherche un rendement supérieur à l’inflation au prix d’une volatilité et d’une exposition au risque.
Comment choisir entre épargne et investissement selon votre objectif ?
Commencez par différencier vos horizons : court terme (réserves, urgence), moyen terme (projet) ou long terme (retraite, patrimoine). Pour un besoin dans les 12 prochains mois, les spécialistes recommandent de garder l’argent en épargne liquide; pour un horizon supérieur à 5 ans, un mix d’investissements peut être pertinent pour viser un rendement réel.
Quels produits pour l’épargne et lesquels pour l’investissement ?
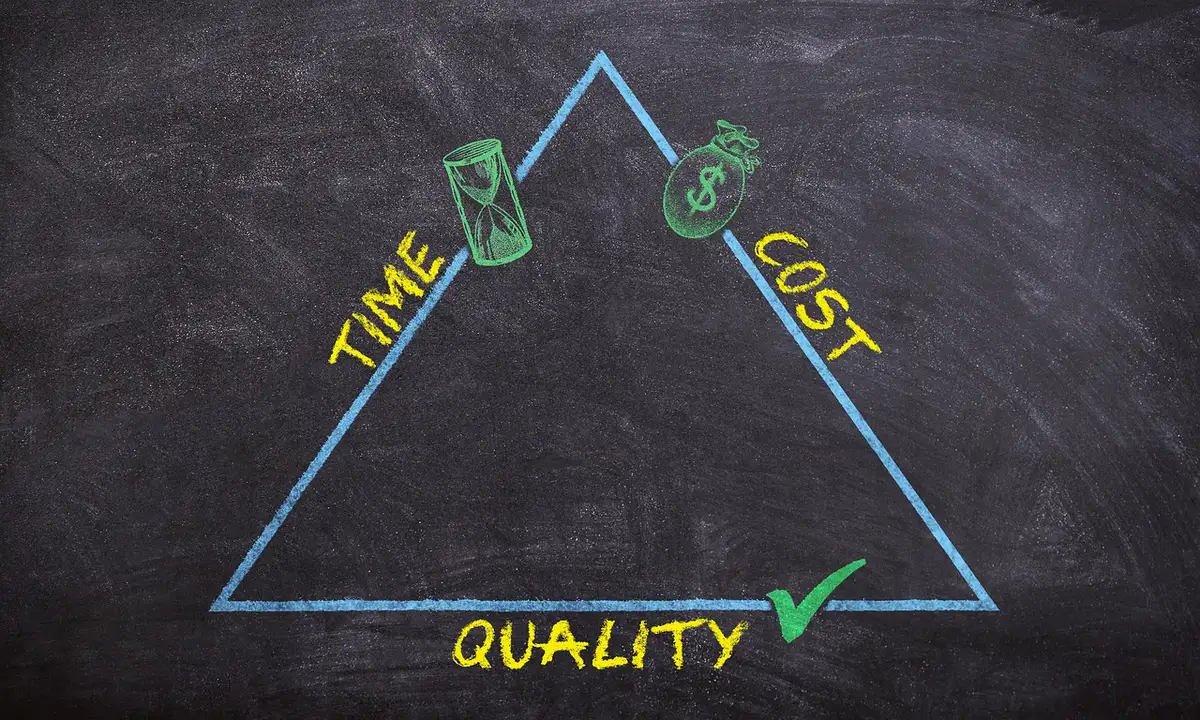
Parmi les supports d’épargne cités par les guides pratiques figurent les livrets réglementés et les comptes disponibles immédiatement; ces produits visent la sécurité et la liquidité. En revanche, les actions, les obligations ou les fonds sont présentés comme des véhicules d’investissement qui peuvent offrir une meilleure rémunération sur le long terme mais sans garantie du capital.
Un plan simple pour décider
- Rassemblez une réserve d’urgence équivalente à plusieurs mois de dépenses sur un produit liquide.
- Définissez votre horizon et votre tolérance au risque avant d’envisager des investissements.
- Commencez progressivement: la régularité compte, notamment via des versements automatiques sur des produits diversifiés.
- Révisez annuellement en fonction de l’évolution de vos projets et de votre situation fiscale.
Que lire ensuite et quel pas concret faire maintenant ?
Pour apprendre à investir à long terme et à bâtir progressivement une allocation, reportez-vous à des guides pratiques sur les étapes de démarrage. Si vous cherchez une méthode régulière pour entrer en bourse, l’approche par montants mensuels est fréquemment recommandée.
Pour aller plus loin sur un point concret: nos explications sur investir à long terme — 5 étapes, sur investir 50 euros par mois et sur les différences entre actions et obligations dans Actions, obligations, non‑coté peuvent vous aider à construire un plan adapté.
En pratique, commencez par constituer une épargne de précaution, puis affectez progressivement des montants à des investissements diversifiés, en vous assurant de comprendre les frais et la fiscalité applicables.
Ce que vous devez faire maintenant : notez votre objectif, sa date prévue, et placez l’équivalent d’au moins 3 mois de dépenses sur un produit liquide avant d’ouvrir des positions d’investissement.
Articles similaires
- Comment gagner de l’argent en améliorant sa stratégie d’investissement ?
- Actions, obligations, non‑coté : comment investir en 2026 ?
- Investir à long terme — 5 étapes pour bien démarrer
- Quelles stratégies permettent de faire ses premiers revenus quand on débute en bourse ?
- Quel placement rapporte le plus en ce moment selon votre profil ?

Jean-Paul Leroy est un spécialiste des marchés immobiliers et des stratégies d’investissement. Il apporte une vision experte des tendances du secteur.